
Временные ряды (TS) считаются одним из менее известных навыков в области науки о данных. Эта статья является самостоятельным началом изучения концепций TS и многого другого.
С того момента, как мы узнали, что данные содержат тенденции и мы можем извлекать из них знания, мы начали их собирать. В некоторых случаях мы пытаемся генерировать тенденции на основе данных, для которых время не так велико. Следовательно, мы не находим тенденции относительно времени.
Но теперь, после десятилетий сбора данных, мы можем найти по крайней мере некоторые закономерности относительно времени, и это называется анализом временных рядов.
Что такое временной ряд?
Серия наблюдений, записываемых последовательно в течение некоторого времени, то есть набор наблюдений, записанных вместе с меткой времени, называется временным рядом.
Представление

Интересующая переменная может быть одномерной, то есть одной переменной, или многомерной, т.е. совокупностью переменных.
Самый старый временной ряд
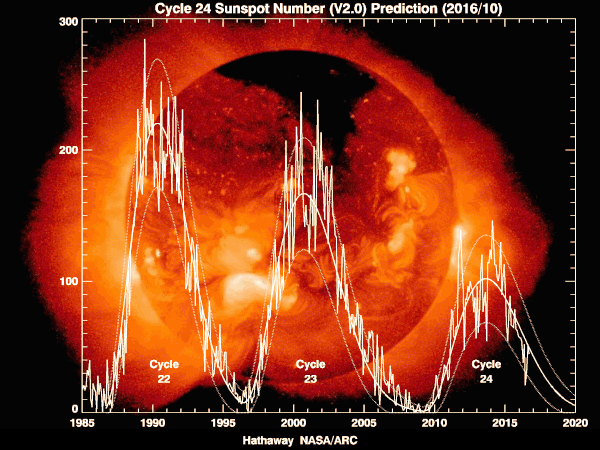
солнечный цикл или цикл солнечной магнитной активности - это почти периодическое 11-летнее изменение солнечной активности, измеряемое с точки зрения изменений количества наблюдаемых солнечных пятен на солнечной поверхности, следовательно, около 400 лет. Данные наблюдений собирались с 17 века.
Доминирующие особенности временного ряда
Во временном ряду можно найти четыре основных доминирующих характеристики.
- Компонент временного тренда:
Это долгосрочные плавные характеристики временного ряда, называемые компонентом временного тренда. - Компонент сезонных колебаний:
Шаблон изменения временного ряда в течение года, который имеет тенденцию повторяться каждый год, называется сезонным компонентом. - Долгосрочная циклическая вариация.
Подъем и спад временного ряда за периоды более одного года называются долгосрочными циклическими вариациями. - Нерегулярное изменение.
Это случайный стохастический компонент временного ряда.
Первые три тенденции называются детерминированными компонентами, поэтому могут быть определены обычными методами, а нерегулярный компонент называется стохастическим компонентом, который нам нужен для оценки или соответствия модели. .
Мы используем различные методы, такие как метод статистической проверки гипотез, для проверки наличия компонентов и оценки значимых компонентов.
Разложение временного ряда
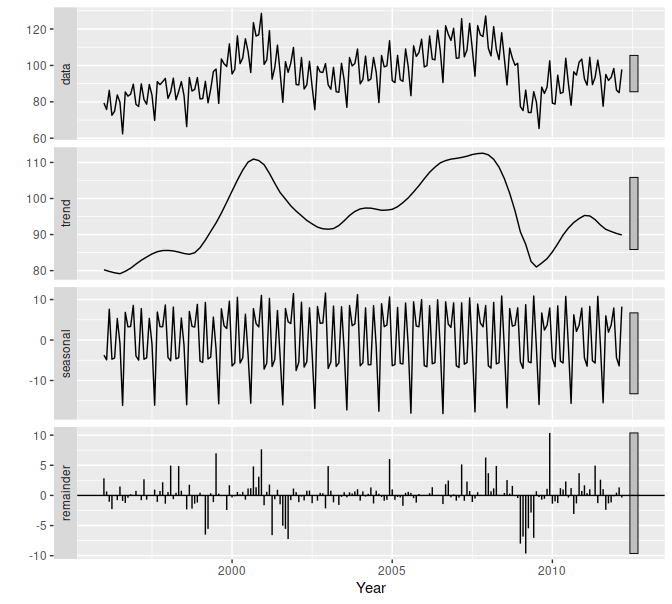
Мы используем различные методы, чтобы разложить временной ряд на временной тренд, сезонный тренд и стохастический тренд. Разложение выглядит так:
Разложение тренда:
Мы используем такие методы, как простая скользящая средняя, для сглаживания временных рядов и получения временного тренда. Для более сложных и продвинутых временных рядов мы можем использовать расширение взвешенной скользящей средней или экспоненциальной скользящей средней.
Мы также можем использовать аппроксимацию методом наименьших квадратов для обобщения временного тренда в виде единой прямой линии или можем использовать даже более сложные функции, такие как квадратичные или кубические, для соответствия данным.

Сезонное разложение:
Оценка сезонной составляющей зависит от того, присутствует тренд или нет. В случае наличия тренда мы сначала оцениваем тренд (медленно или быстро меняющийся), а затем из временного ряда без тренда извлекаются сезонные факторы.
Формы стационарности
Спецификация процесса:
Чтобы полностью описать случайный процесс, мы должны указать все конечномерные распределения, то есть совместное распределение случайных величин для любого конечного набора моментов времени.
Более простой подход - указать только моменты базового случайного процесса, то есть среднее значение и дисперсию временного ряда.
Функция автоматической ковариации:
Поскольку случайные величины, составляющие систему, обычно не являются независимыми, т.е. они наблюдаются последовательно во времени. Следовательно, мы также должны указать их ковариацию, чтобы извлечь структуру временной зависимости.

Стационарность
Он определяется как статистическое равновесие временного ряда во времени. Есть два типа стационарности
- Строгая стационарность
Когда совместная функция распределения любого набора случайных величин не изменяется при сдвиге местоположения. Нет ни систематических изменений среднего, ни изменчивости. Анализ и моделирование требуют, чтобы временной ряд был стационарным. - Слабая или ковариационная стационарность
Когда функции среднего и автоковариации не зависят от временных точек.
Подведение итогов
Это был очень хороший обзор того, что такое временной ряд? Какие его составляющие? Какие виды анализа возможны? и краткое введение в 400-летний временной ряд.
Эта статья дает больше теоретического понимания, чем математических инструментов анализа временного ряда. Соответственно, я хотел бы опубликовать еще несколько статей о теоретическом понимании временных рядов и интересной математике, лежащей в основе этого.





